番組表

火災保険「水災補償」に入ってる?保険代理店が教える浸水・水没への備え
2026年11月03日
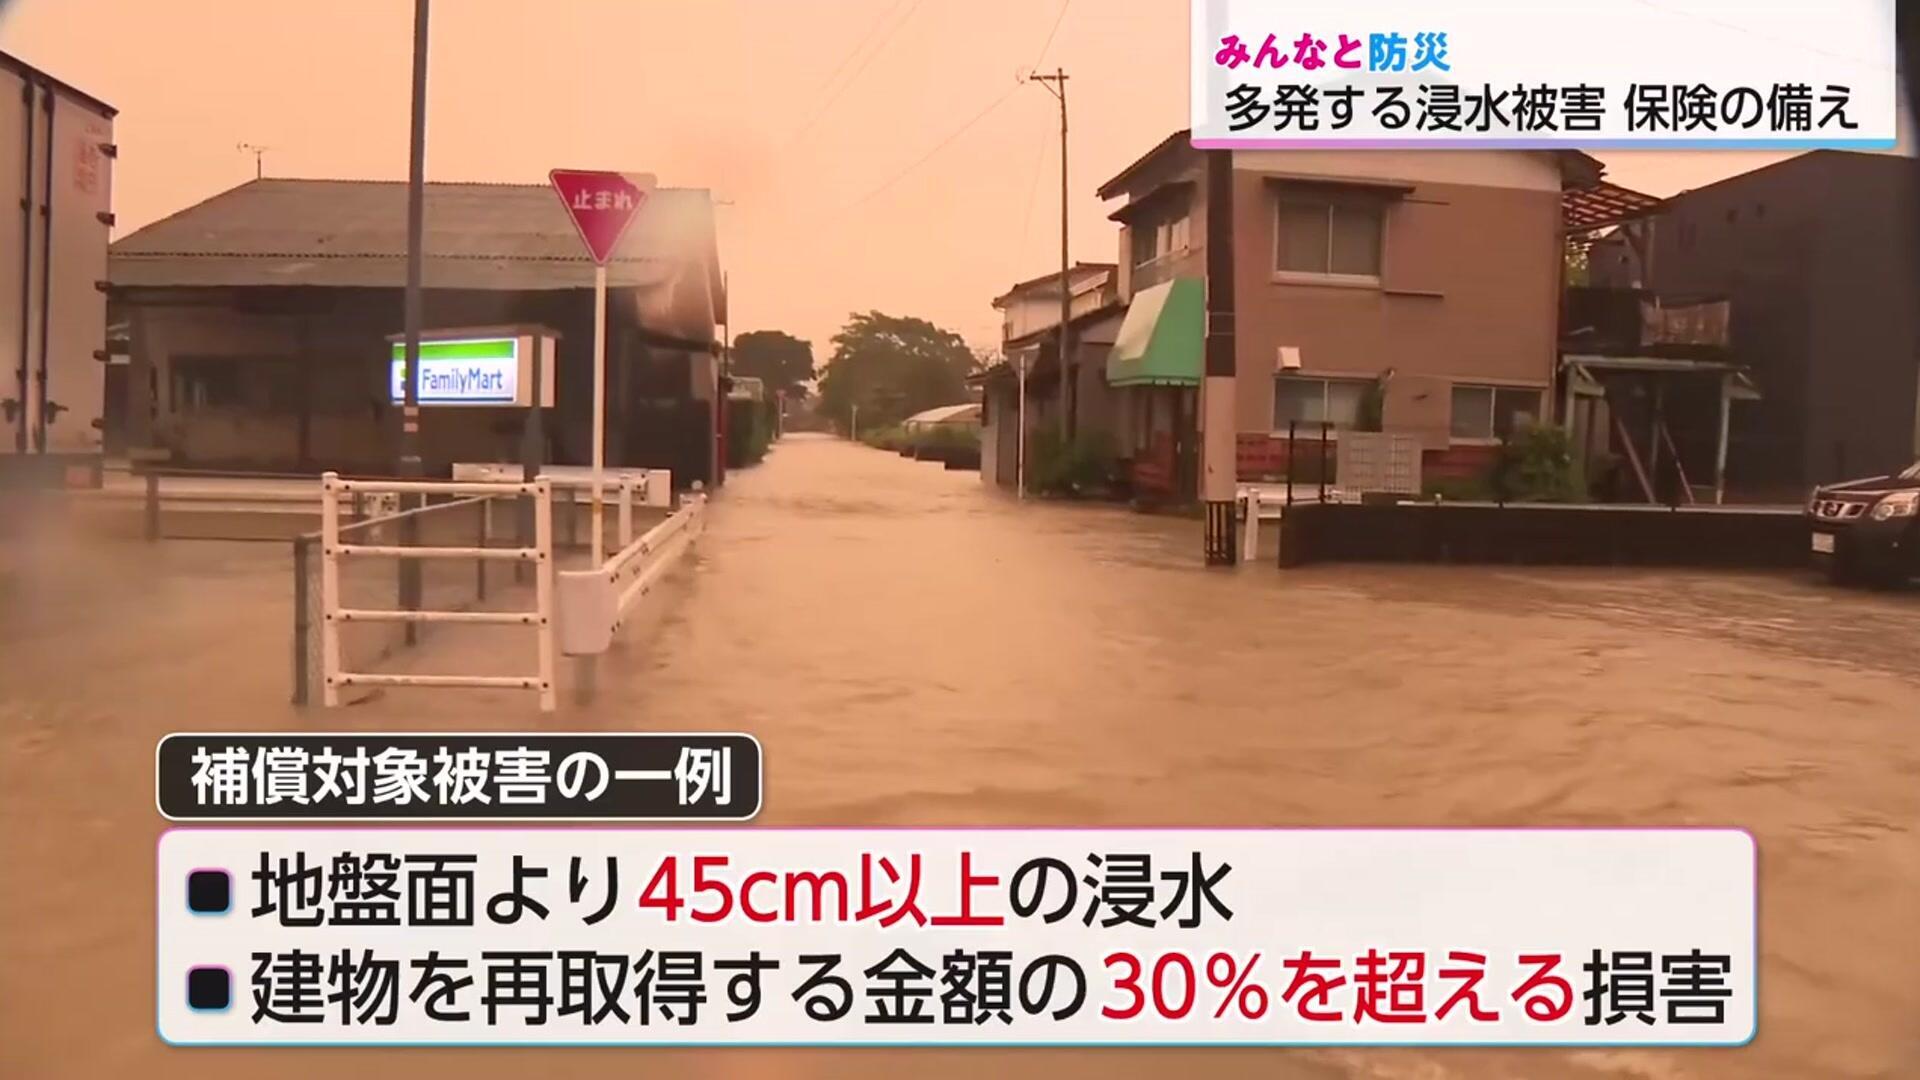
夏から秋にかけて各地で大雨が発生し、床上・床下浸水など住宅被害が相次いだ。生活再建の頼みの綱となるのが「保険」だが、火災保険の「水災補償」や自動車の「車両保険」について、正しく内容を把握できているだろうか?宮崎市の保険代理店に話を聞いた。
【動画】火災保険の水災補償とは?浸水被害や台風に備える保険の確認ポイント【みん防】
火災保険の水災補償を確認
2026年の夏は関東を中心に大雨に見舞われ、各地に甚大な被害が及んだ。特に被害が多かった8月の千葉豪雨では、床上浸水が1054棟、床下浸水が2736棟にのぼるなど、多くの住宅被害が確認されている。
自然災害で住宅が被害を受けた時に助けになるのが「保険」だ。宮崎市の損害保険や生命保険の代理店「ブルースター」齋藤さんに話を聞いた。
ブルースター 齋藤学さん:
台風や豪雨による洪水、高潮、土砂崩れなどで住宅や家財に生じる損害に備えるには、火災保険に「水災補償」が付いていることを確認する必要があります。
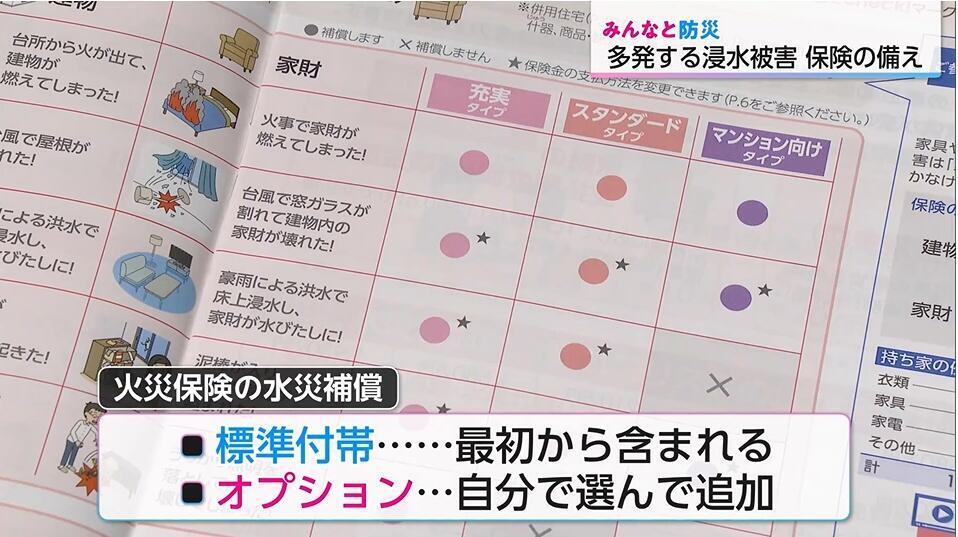
「水災補償」は保険商品や契約プランによって、最初から補償に含まれている「標準付帯」と、自分で選んで追加をする「オプション」がある。契約の際に確認が必要だ。
また、住宅だけでなく、家具や家電などの家財も対象に含まれているか、どのような被害が補償の対象になるのか確認しておくことも重要だ。
さらに、水災補償が付帯されていても、すべての浸水で保険金が支払われるわけではない。
齋藤さんによると、損害保険会社の補償対象被害の一例では、「地盤面から45cm以上の浸水」や「建物を再取得する金額の30%を超える損害が生じた場合」などが支払い条件になっているという。
損害基準は保険会社ごとに異なるため、手元の保険証券で契約内容を確かめておこう。
ハザードマップで危険度確認
もしものときに備えて補償は万全にしておきたい一方で、保険料の負担はできる限り抑えたいところ。火災保険に水災補償をつけるべきか判断するために、自宅があるエリアの災害リスクを事前に把握しておく必要がある。
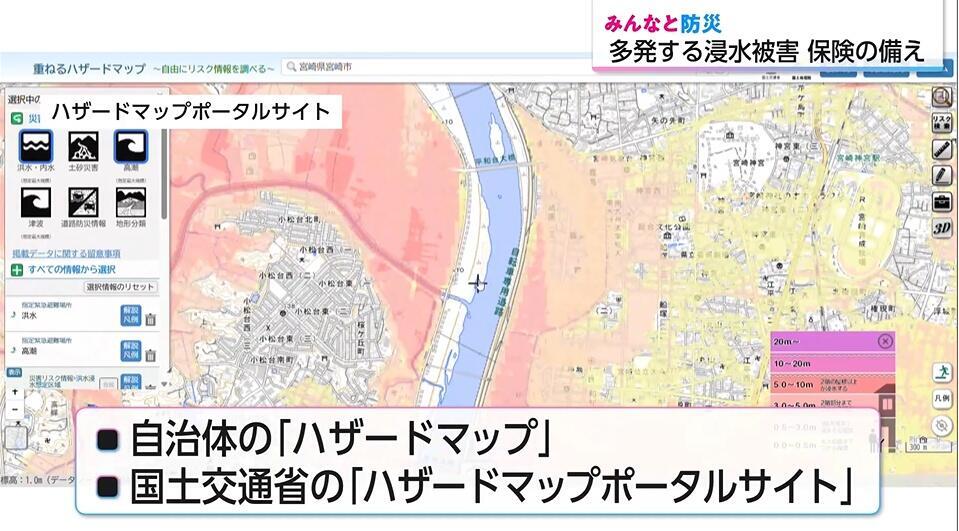
ブルースター 齋藤学さん:
参考になるのは、自治体のハザードマップや国土交通省の「ハザードマップポータルサイト」です。洪水や高潮、土砂災害、津波などは、それぞれリスクの見方が異なりますので、一つだけでなく複数の情報を確認することが大切です。
片付け前の写真記録が肝要
被災時に保険金を請求する際、欠かせない手順がある。
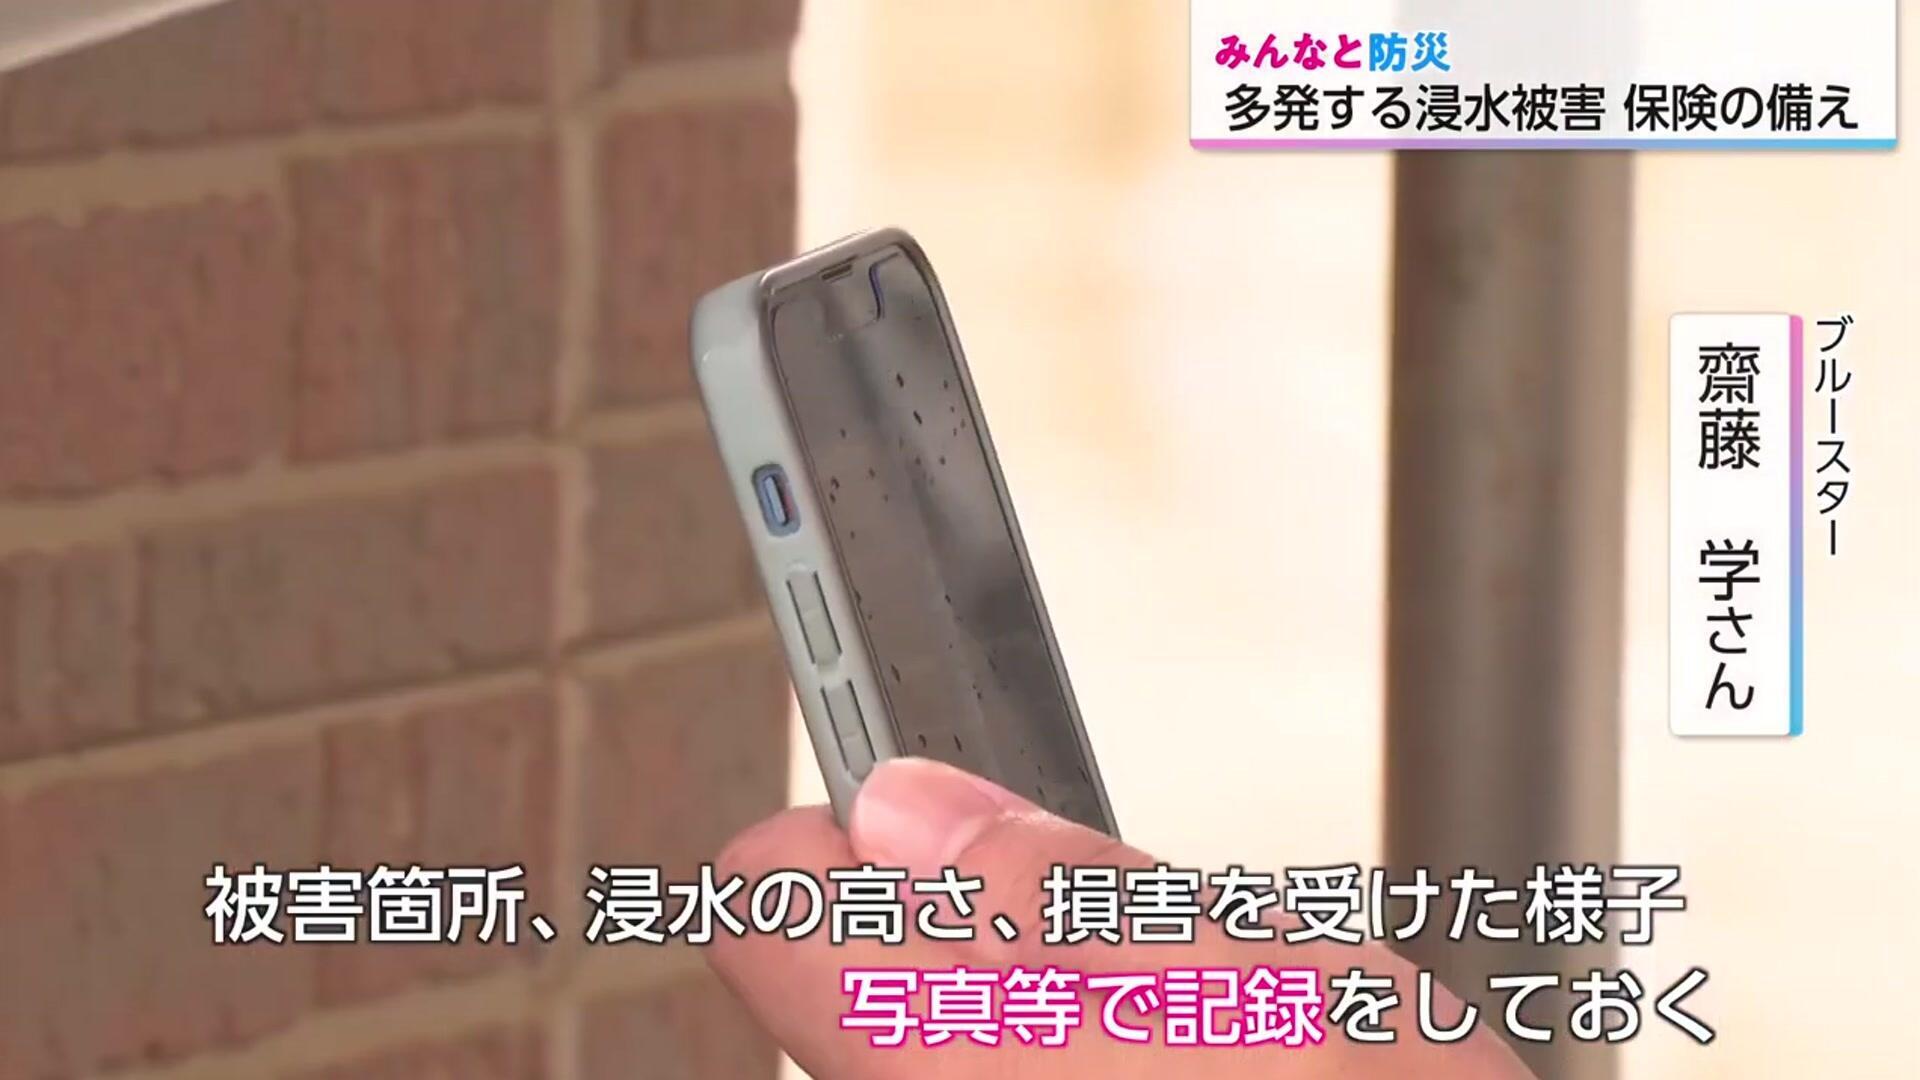
ブルースター 齋藤学さん:
片付けや修理を始める前に、被害箇所、浸水の高さ、損害を受けた様子を写真等で記録しておくことが肝要です 。
後からの被害状況の復元は困難なため、証拠を記録しておくことが円滑な支払いに直結する。
車の水没は車両保険で備え
水害対策では住宅のみならず自家用車への配慮も欠かせない。
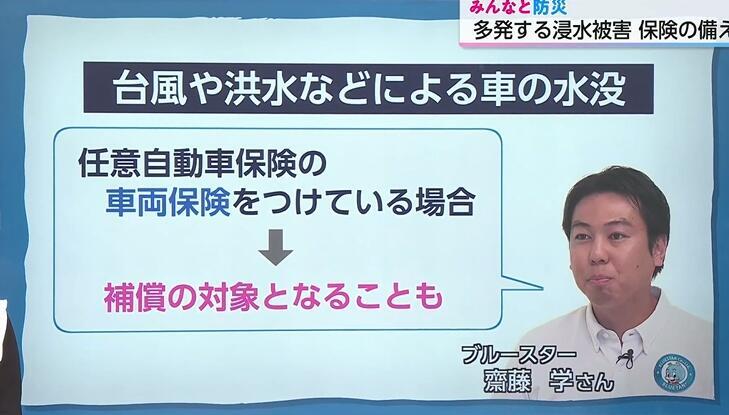
台風24号などでは各地で自動車の水没が確認されたが、自動車の水没損害は火災保険の家財補償では対象外となる。
齋藤さんによると、任意の自動車保険に付帯する「車両保険」により、台風や洪水による水没被害が補償される場合があるという。車両保険も自動付帯ではなくオプションで選ぶ形式が多いため、契約内容を確認しておこう。
自分が住む地域の水災リスクをしっかりと把握し、最適な補償内容を選び備えておくこと、通勤先や頻繁に訪れる場所の冠水リスクを想定した準備をすることが生活を守る鍵となる。